POW, MSN, OIL: Cơ hội đầu tư khi giá trị đã vượt xa giá thị trường?
LỢI NHUẬN TĂNG TRƯỞNG MẠNH, GIÁ CỔ PHIẾU VẪN ĐI NGANG: CƠ HỘI ĐẦU TƯ ĐANG BỊ THỊ TRƯỜNG BỎ QUÊN?
LỢI NHUẬN TĂNG TRƯỞNG MẠNH, GIÁ CỔ PHIẾU VẪN ĐI NGANG: CƠ HỘI ĐẦU TƯ ĐANG BỊ THỊ TRƯỜNG BỎ QUÊN?
Một nghịch lý thú vị trên thị trường chứng khoán: Có những doanh nghiệp đang ghi nhận mức lợi nhuận cao hơn đáng kể so với giai đoạn trước, thậm chí vượt xa những đỉnh lợi nhuận lịch sử, nhưng giá cổ phiếu vẫn chưa có sự chuyển biến tương xứng. Liệu đây có phải là khoảng trống định giá mà nhà đầu tư giá trị nên quan tâm?
Trong đầu tư chứng khoán, phần lớn nhà đầu tư thường dành nhiều sự chú ý cho diễn biến giá cổ phiếu. Một doanh nghiệp tăng giá mạnh thường được xem là đang có triển vọng tốt, trong khi những cổ phiếu đi ngang trong thời gian dài dễ bị bỏ qua.
Tuy nhiên, giá cổ phiếu và giá trị doanh nghiệp không phải lúc nào cũng vận động đồng nhất.
Một doanh nghiệp có thể trải qua quá trình tái cấu trúc, cải thiện hiệu quả hoạt động, mở rộng quy mô lợi nhuận và nâng cao năng lực tạo tiền. Nhưng thị trường không nhất thiết phản ánh ngay lập tức những thay đổi đó vào giá cổ phiếu.
Đây chính là một trong những cơ hội mà trường phái đầu tư giá trị luôn tìm kiếm: Doanh nghiệp đã thay đổi, nhưng cách thị trường định giá doanh nghiệp vẫn chưa thay đổi tương ứng.
1. POW: Lợi nhuận thiết lập mặt bằng mới, thị giá vẫn chưa phản ánh đầy đủ
Tổng Công ty Điện lực Dầu khí Việt Nam (POW) là một trong những trường hợp đáng chú ý khi nhìn vào sự khác biệt giữa kết quả kinh doanh và diễn biến giá cổ phiếu.
Trong giai đoạn 2018–2024, lợi nhuận của POW có nhiều biến động, chịu ảnh hưởng từ hoạt động các nhà máy điện, giá nhiên liệu, sản lượng huy động và các yếu tố đặc thù của ngành điện.
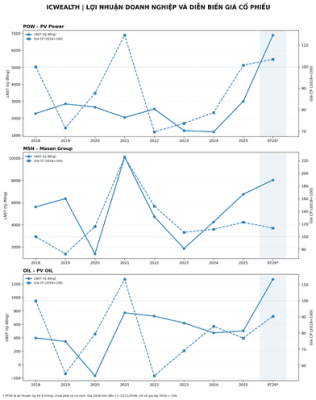
Tuy nhiên, bước sang năm 2025, lợi nhuận sau thuế đã có sự cải thiện đáng kể. Đặc biệt, trong 9 tháng đầu năm 2026, lợi nhuận sau thuế đạt khoảng 6.899 tỷ đồng, vượt xa các mức lợi nhuận cao nhất của những năm trước trong chuỗi số liệu so sánh.
Điều đáng chú ý là sự thay đổi về lợi nhuận chưa được phản ánh tương xứng vào diễn biến giá cổ phiếu. Nếu lấy năm 2018 làm mốc 100, chỉ số giá trong biểu đồ vẫn chỉ quanh mức 104 vào thời điểm tháng 11/2026.
Như vậy, trong khi năng lực tạo lợi nhuận đã có bước chuyển biến mạnh, thị giá POW vẫn chưa tạo ra sự thay đổi tương ứng so với mốc tham chiếu ban đầu.
Câu hỏi đặt ra: Liệu thị trường đang đánh giá thấp khả năng tạo lợi nhuận của POW, hay nhà đầu tư vẫn còn những lo ngại về tính bền vững của mức lợi nhuận hiện tại?
Để trả lời, cần tiếp tục phân tích cơ cấu lợi nhuận, dòng tiền hoạt động, sản lượng điện, chi phí nhiên liệu và nhu cầu vốn đầu tư trong những năm tới. Một mức lợi nhuận đột biến chỉ thực sự tạo ra giá trị dài hạn nếu doanh nghiệp có khả năng duy trì và chuyển hóa nó thành dòng tiền.
2. MSN: Sự phục hồi mạnh mẽ của hệ sinh thái tiêu dùng và bán lẻ
Masan Group (MSN) là trường hợp có diễn biến kinh doanh đáng quan tâm theo một góc độ khác: sự phục hồi và cải thiện hiệu quả của hệ sinh thái kinh doanh.
Sau giai đoạn lợi nhuận suy giảm mạnh vào năm 2020 và biến động đáng kể trong những năm tiếp theo, MSN đã từng bước phục hồi kết quả kinh doanh.
Lợi nhuận sau thuế năm 2024 đạt khoảng 4.272 tỷ đồng và năm 2025 đạt khoảng 6.764 tỷ đồng. Trong 9 tháng đầu năm 2026, lợi nhuận sau thuế sau phân bổ lợi ích cổ đông thiểu số theo chuỗi số liệu biểu đồ đạt khoảng 8.042 tỷ đồng.
Mặc dù chưa vượt mức lợi nhuận đỉnh năm 2021 trong cùng chuỗi so sánh, tốc độ phục hồi trong hai năm gần đây vẫn là một tín hiệu đáng chú ý.
Điểm quan trọng đối với MSN không chỉ nằm ở con số lợi nhuận, mà còn ở chất lượng tăng trưởng của từng mảng kinh doanh:
- WinCommerce: Khả năng cải thiện hiệu quả vận hành và mở rộng mạng lưới bán lẻ.
- Masan Consumer: Sức mạnh thương hiệu và khả năng duy trì biên lợi nhuận trong ngành hàng tiêu dùng.
- Masan MEATLife: Tiềm năng cải thiện hiệu quả chuỗi giá trị thịt.
- Các khoản đầu tư liên quan: Khả năng đóng góp lợi nhuận và dòng tiền cho tập đoàn.
Trong khi kết quả kinh doanh đang có những chuyển biến tích cực, giá cổ phiếu MSN vẫn chưa thể hiện một xu hướng tăng trưởng dài hạn tương xứng với kỳ vọng về sự cải thiện của toàn hệ sinh thái.
Đây là trường hợp cần đặc biệt chú ý đến cấu trúc tài chính hợp nhất, nợ vay, chi phí lãi vay, lợi ích cổ đông thiểu số và dòng tiền thực tế. Bởi một tập đoàn có nhiều công ty thành viên không đồng nghĩa toàn bộ lợi nhuận hợp nhất đều chuyển hóa thành dòng tiền thuộc về cổ đông công ty mẹ.
3. OIL: Lợi nhuận vượt xa các mức cao trong quá khứ
Tổng Công ty Dầu Việt Nam (OIL) cũng đang cho thấy sự cải thiện đáng kể về kết quả kinh doanh.
Trong nhiều năm, lợi nhuận của doanh nghiệp chịu ảnh hưởng lớn từ biến động giá dầu, biên lợi nhuận kinh doanh xăng dầu, hàng tồn kho và hiệu quả hoạt động của hệ thống phân phối.
Năm 2025, lợi nhuận sau thuế đạt khoảng 503 tỷ đồng. Tuy nhiên, chỉ trong 9 tháng đầu năm 2026, con số này đã đạt khoảng 1.273 tỷ đồng, vượt xa mức lợi nhuận của các năm trước trong chuỗi số liệu so sánh.
Đáng chú ý, giá cổ phiếu OIL vẫn chưa có sự bứt phá tương ứng. Nếu lấy năm 2018 làm mốc 100, chỉ số giá trong biểu đồ mới ở khoảng 91 vào tháng 11/2026.
Điều này tạo ra một sự tương phản đáng quan tâm giữa kết quả kinh doanh và thị giá.
Tuy nhiên, với đặc thù ngành phân phối xăng dầu, nhà đầu tư cần thận trọng hơn khi đánh giá mức lợi nhuận này. Cần phân biệt lợi nhuận đến từ hoạt động kinh doanh cốt lõi với các yếu tố biến động hàng tồn kho, đồng thời kiểm tra dòng tiền kinh doanh và nhu cầu vốn lưu động.
Nếu lợi nhuận tăng nhưng dòng tiền không cải thiện tương ứng, mức tăng trưởng đó chưa chắc đã đại diện cho sự gia tăng bền vững của giá trị doanh nghiệp.
4. Khoảng cách giữa giá trị doanh nghiệp và giá thị trường tạo ra cơ hội như thế nào?
Nhìn từ ba trường hợp POW, MSN và OIL, có thể thấy một điểm chung: kết quả kinh doanh đang có những chuyển biến tích cực, trong khi thị giá chưa phản ánh đầy đủ kỳ vọng về những thay đổi đó.
Trong đầu tư giá trị, đây là giai đoạn đáng để nghiên cứu sâu.
Một cổ phiếu không nhất thiết phải tăng giá ngay khi lợi nhuận tăng trưởng. Thị trường thường cần thời gian để xác nhận rằng sự cải thiện đó không chỉ mang tính nhất thời mà có thể duy trì trong nhiều năm tiếp theo.
Có bốn yếu tố nhà đầu tư cần đánh giá:
Thứ nhất: Khả năng duy trì lợi nhuận.
Mức lợi nhuận kỷ lục có đến từ hoạt động kinh doanh cốt lõi hay chỉ là những yếu tố bất thường? Doanh nghiệp có thể duy trì mức lợi nhuận đó trong 3-5 năm tới hay không?
Thứ hai: Chất lượng dòng tiền.
Lợi nhuận kế toán có được chuyển hóa thành dòng tiền kinh doanh thực tế? Doanh nghiệp có phải liên tục đầu tư vốn lưu động hoặc vay nợ để duy trì tăng trưởng hay không?
Thứ ba: Cấu trúc tài chính.
Chi phí lãi vay, nợ vay ròng và khả năng thanh toán có đang được cải thiện? Một doanh nghiệp tăng trưởng lợi nhuận nhưng gánh nặng tài chính quá lớn có thể không tạo ra nhiều giá trị cho cổ đông.
Thứ tư: Định giá hiện tại.
Với năng lực tạo lợi nhuận mới, mức vốn hóa thị trường đang phản ánh bao nhiêu giá trị? Nếu sử dụng lợi nhuận bình thường hóa trong chu kỳ kinh doanh thay vì một quý đột biến, cổ phiếu còn biên an toàn hay không?
Đây là những yếu tố quan trọng hơn nhiều so với việc chỉ nhìn vào mức tăng hoặc giảm của giá cổ phiếu.
5. Đầu tư giá trị: Tìm kiếm doanh nghiệp tăng trưởng giá trị trước khi thị trường nhận ra
Warren Buffett từng theo đuổi triết lý đầu tư vào những doanh nghiệp có chất lượng tốt với mức giá hợp lý so với giá trị nội tại.
Điều này đòi hỏi nhà đầu tư phải có khả năng nhìn xa hơn những biến động ngắn hạn trên bảng điện.
Một doanh nghiệp có thể không được thị trường chú ý trong một khoảng thời gian dài. Nhưng nếu năng lực tạo lợi nhuận, dòng tiền, lợi thế cạnh tranh và hiệu quả sử dụng vốn liên tục cải thiện, giá trị nội tại của doanh nghiệp có thể tăng lên theo thời gian.
Ngược lại, không phải mọi cổ phiếu có lợi nhuận tăng mạnh nhưng giá chưa tăng đều là cơ hội. Đôi khi thị trường đang chiết khấu những rủi ro mà nhà đầu tư chưa nhận diện được.
Vì vậy, nhiệm vụ của nhà đầu tư không phải là tìm kiếm những cổ phiếu giảm giá nhiều nhất, mà là tìm kiếm những doanh nghiệp có giá trị thực đang tăng trưởng nhanh hơn mức kỳ vọng mà thị trường phản ánh.
Tại ICWealth, chúng tôi cho rằng cơ hội đầu tư dài hạn không chỉ nằm ở những doanh nghiệp đang được thị trường săn đón, mà còn có thể xuất hiện ở những doanh nghiệp mà giá trị kinh doanh đang thay đổi tích cực nhưng chưa được định giá lại tương xứng.
Bởi cuối cùng, đầu tư không phải là dự đoán ngày mai bảng điện sẽ xanh hay đỏ. Đầu tư là hiểu rõ doanh nghiệp mình đang sở hữu, biết mình đang trả bao nhiêu cho giá trị nhận được và kiên nhẫn chờ đợi giá trị đó được phản ánh vào thị trường.
ICWealth – Mastering your money, invest wisely.